1. Comment fonctionne le Bail Réel Solidaire ?
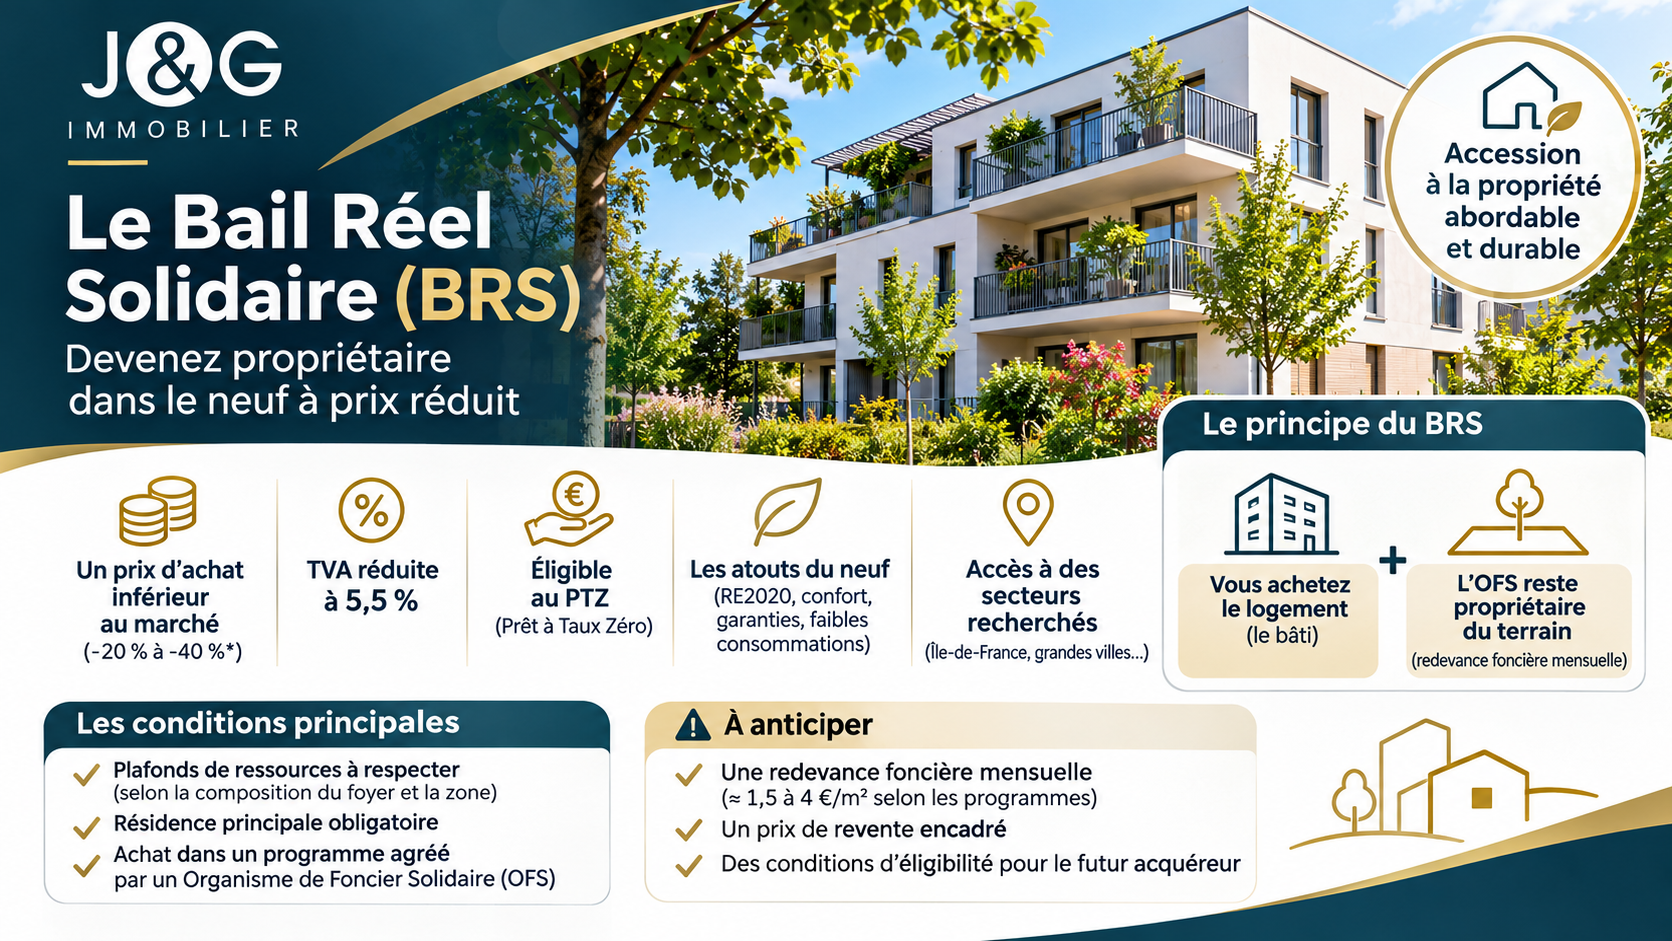
Le principe du BRS repose sur une distinction fondamentale entre deux éléments habituellement vendus ensemble lors d'un achat immobilier :
-
Le logement (le bâti) : l'acquéreur devient propriétaire de droits réels immobiliers sur son appartement ou sa maison, dans le cadre d'un bail de longue durée.
-
Le terrain (le foncier) : il demeure la propriété d'un Organisme de Foncier Solidaire (OFS), structure agréée poursuivant un objectif d'accession durablement abordable.
L'acquéreur ne finance donc pas la pleine propriété du terrain, ce qui permet de réduire significativement le coût de son acquisition.
En contrepartie, il verse à l'OFS une redevance foncière mensuelle, dont le montant est défini dans le bail.
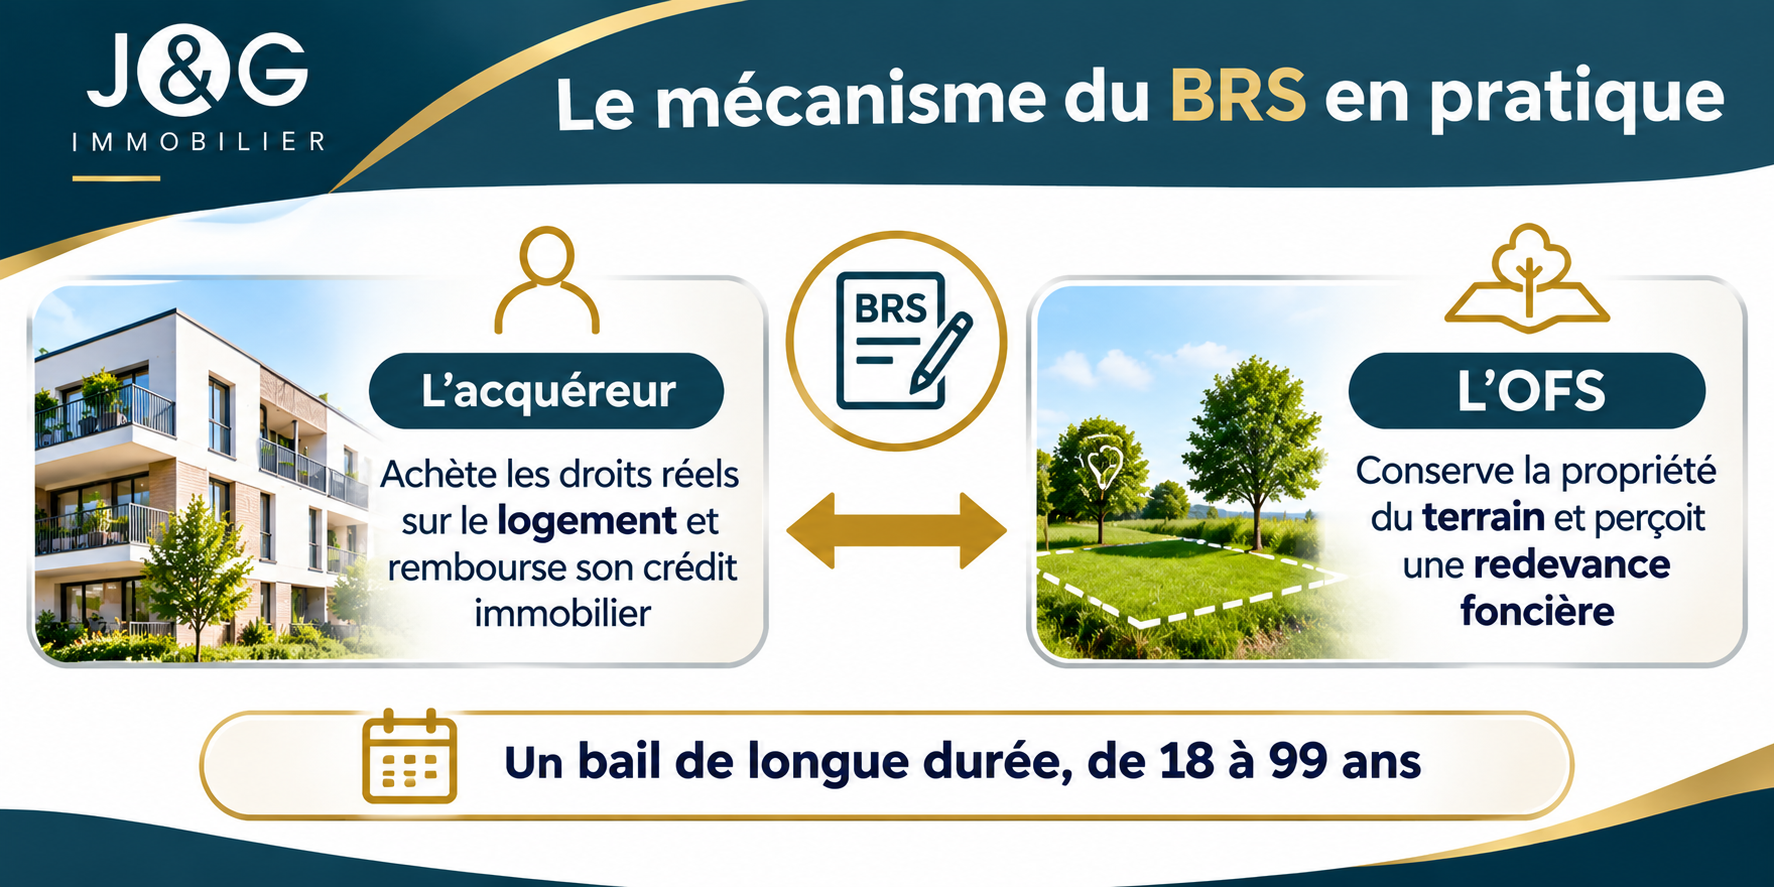
Le BRS est conclu pour une durée comprise entre 18 et 99 ans.
Lors d'une revente ou d'une transmission agréée, la durée du bail peut être rechargée afin de permettre au nouvel acquéreur de bénéficier à son tour d'une durée longue.
Ce mécanisme contribue à maintenir durablement des logements accessibles à des prix maîtrisés, y compris dans des communes où le marché immobilier est particulièrement tendu.
2. Quels sont les avantages d'un achat immobilier neuf en BRS ?
Un prix d'acquisition inférieur au marché traditionnel
Le premier avantage du BRS réside dans son prix d'acquisition.
En supprimant le coût d'achat du foncier et grâce à l'encadrement du dispositif, les logements commercialisés en BRS affichent généralement des prix inférieurs à ceux de logements comparables vendus en pleine propriété.
Selon la localisation et le programme immobilier, la décote peut atteindre 20 à 40 %, parfois davantage, sans qu'il s'agisse d'un avantage garanti.
Cette différence peut permettre aux ménages d'accéder à une surface plus importante, à une meilleure localisation ou à un logement qui aurait été inaccessible dans le cadre d'une acquisition traditionnelle.
Une TVA réduite à 5,5 %
L'acquisition d'un logement neuf éligible en BRS bénéficie, sous les conditions légales applicables, d'un taux de TVA réduit à 5,5 %, contre 20 % pour une acquisition neuve classique.
Cet avantage fiscal contribue à réduire le prix de vente du logement.
Il convient toutefois de souligner que la TVA réduite est généralement déjà intégrée au prix affiché par le promoteur. Elle ne constitue donc pas une réduction supplémentaire à appliquer au prix commercialisé.
La possibilité de bénéficier du Prêt à Taux Zéro (PTZ)
Le BRS peut être financé avec un Prêt à Taux Zéro (PTZ), sous réserve de respecter les conditions d'éligibilité applicables.
Le PTZ est un prêt aidé par l'État permettant de financer une partie de l'acquisition sans intérêts.
Son montant dépend notamment des ressources du ménage, de sa composition, de la localisation du bien et du coût de l'opération.
Il est principalement destiné aux primo-accédants, sous réserve des exceptions réglementaires.
Le cumul du BRS, de la TVA réduite et du PTZ peut ainsi améliorer sensiblement la capacité d'acquisition des ménages.
Des frais d'acquisition réduits
Comme pour une acquisition classique dans l'immobilier neuf en VEFA, les frais d'acquisition sont généralement plus faibles que dans l'immobilier ancien.
Ils représentent couramment environ 2 à 3 % du prix d'acquisition, contre 7 à 8 % dans l'ancien, à titre indicatif.
Leur montant exact dépend de la nature juridique de l'opération et des frais applicables.
Les avantages et garanties d'un logement neuf
L'acquisition d'un logement neuf en BRS permet de bénéficier des qualités habituellement associées à l'immobilier neuf :
-
Une conception respectant les réglementations énergétiques et environnementales applicables, notamment la RE2020 pour les programmes concernés.
-
Une meilleure maîtrise des consommations énergétiques.
-
Des équipements modernes et des espaces de vie fonctionnels.
-
Des frais d'entretien potentiellement limités pendant les premières années.
-
Des garanties de construction : parfait achèvement, bon fonctionnement et garantie décennale.
-
La possibilité de personnaliser certains aménagements, selon le stade de commercialisation du programme.
Un accès facilité aux secteurs immobiliers recherchés
Le BRS est particulièrement intéressant dans les territoires où les prix immobiliers rendent l'accession à la propriété difficile.
En Île-de-France notamment, il peut permettre d'acheter un appartement neuf dans des communes bien desservies par les transports, proches de Paris ou situées dans des quartiers résidentiels recherchés.
3. Quelles sont les conditions pour acheter en BRS ?
L'accession à un logement en Bail Réel Solidaire est encadrée par plusieurs conditions réglementaires.
Respecter des plafonds de ressources
Le BRS est réservé aux ménages dont les ressources ne dépassent pas certains plafonds, fixés selon la composition du foyer et la zone géographique du logement.
L'éligibilité est généralement appréciée à partir du revenu fiscal de référence de l'année N-2, selon les règles applicables au dispositif et à la date de référence.
Pour une acquisition examinée en 2026, il s'agit donc généralement des revenus de 2024 figurant sur l'avis d'imposition 2025.
Les plafonds sont révisés périodiquement.
Il est indispensable de vérifier les barèmes en vigueur au moment de la réservation et de l'instruction du dossier.
Acheter pour en faire sa résidence principale
Le logement acquis en BRS doit être destiné à la résidence principale de l'acquéreur.
Il ne peut donc pas être acheté librement dans une logique d'investissement locatif classique, de résidence secondaire ou de location touristique.
L'occupation et les éventuelles possibilités de location sont strictement encadrées par les textes et les clauses du bail.
Respecter les conditions d'accession fixées par l'OFS
L'OFS examine le dossier du candidat acquéreur afin de vérifier son éligibilité.
Il peut notamment contrôler les ressources du ménage, la composition du foyer, le respect des règles relatives à la détention d'autres biens immobiliers et la conformité du projet d'occupation.
Depuis le renforcement du cadre réglementaire en 2024, la détention de certains autres logements peut faire obstacle à l'accession en BRS, notamment lorsqu'ils permettent de satisfaire les besoins en résidence principale ou procurent des revenus suffisants pour accéder au parc privé, selon les critères prévus par les textes.
L'acquisition est donc soumise à une procédure d'agrément et ne repose pas uniquement sur l'accord de financement bancaire.
Acheter un logement commercialisé dans le cadre du dispositif
Tous les programmes immobiliers ne proposent pas de logements en BRS.
Le dispositif concerne des opérations spécifiques réalisées en partenariat avec un OFS agréé.
Il peut porter sur des appartements neufs en VEFA, mais également, dans certains cas, sur des logements existants.
4. Quels sont les plafonds de ressources du BRS en 2026 ?
Les plafonds dépendent de la zone géographique du logement et de la composition du ménage.
À titre d'information, voici les plafonds annuels de ressources applicables en 2025, à ne pas confondre avec les barèmes actualisés de 2026.
|
Composition du ménage |
Zone A / A bis |
Zone B1 |
Zones B2 / C |
|---|---|---|---|
|
1 personne |
37 581 € |
37 581 € |
32 673 € |
|
2 personnes |
56 169 € |
56 169 € |
43 633 € |
|
3 personnes |
73 630 € |
67 517 € |
52 471 € |
|
4 personnes |
87 909 € |
80 875 € |
63 347 € |
|
5 personnes et plus |
104 592 € |
95 739 € |
74 518 € |
Barème historique 2025, présenté uniquement à titre indicatif. Les plafonds 2026 doivent être vérifiés avant publication et régulièrement actualisés. Les catégories réglementaires de ménages comportent des précisions supplémentaires, notamment pour certaines situations familiales.
L'équipe de J&G Immobilier peut accompagner les candidats acquéreurs dans l'analyse de leur éligibilité au BRS et dans la recherche d'un programme immobilier adapté à leur situation.
5. La redevance foncière : une dépense mensuelle à anticiper
L'un des éléments les plus importants à comprendre avant d'acheter en BRS concerne la redevance foncière.
En contrepartie de la mise à disposition du terrain par l'OFS, l'acquéreur doit verser une redevance, généralement calculée en fonction de la surface du logement.
Son montant varie selon les programmes et les organismes.
À titre d'exemple, pour un appartement de 65 m² avec une redevance fixée à 2,50 € par m² et par mois :
Surface du logement
65 m²
Redevance par m²/mois
2,50 €
Redevance foncière mensuelle
162,50 €
Soit 1 950 € par an, hors éventuelle indexation.
Cette redevance s'ajoute au remboursement du crédit immobilier, aux charges de copropriété, à la taxe foncière et aux autres dépenses liées au logement.
Il est donc essentiel d'intégrer l'ensemble de ces coûts dans le budget de l'acquéreur.
La redevance peut également évoluer selon les modalités d'indexation prévues au bail.
7. Peut-on revendre un logement acquis en BRS ?
Oui. Contrairement à certaines idées reçues, un logement acquis en BRS peut être revendu.
Cependant, la revente est encadrée afin de préserver la vocation sociale du dispositif.
Un prix de revente plafonné
Le propriétaire ne peut pas fixer librement son prix de vente en fonction de l'évolution du marché immobilier.
Le prix de cession doit respecter les règles de plafonnement et d'actualisation prévues par la réglementation et par le bail.
Ce mécanisme limite la possibilité de réaliser une plus-value importante, même lorsque les prix immobiliers du secteur progressent fortement.
Un acquéreur soumis à des conditions d'éligibilité
Le futur acquéreur doit également respecter les conditions du BRS, notamment les plafonds de ressources et l'obligation d'occuper le logement à titre de résidence principale.
L'OFS doit agréer le nouvel acquéreur.
Ces contraintes peuvent réduire le nombre d'acheteurs potentiels et allonger le délai de commercialisation.
Une durée de bail pouvant être rechargée
Lors d'une revente agréée, le mécanisme de rechargement du bail permet de restituer une durée longue au nouvel acquéreur, dans les conditions prévues par les textes.
L'objectif est d'éviter qu'un logement devienne progressivement moins attractif du seul fait de la diminution de la durée résiduelle du bail.
Peut-on réaliser une plus-value ?
Oui, une plus-value peut être possible, mais elle est encadrée.
Le BRS n'a pas vocation à permettre une spéculation immobilière.
Il constitue avant tout un dispositif d'accession à la propriété et de constitution progressive d'un patrimoine immobilier, plutôt qu'un placement destiné à maximiser la valorisation du capital.
8. Peut-on transmettre ou louer un logement en BRS ?
La transmission aux héritiers
Les droits détenus dans le cadre d'un BRS peuvent être transmis par succession ou donation.
Toutefois, les règles de poursuite du bail, d'occupation et d'éligibilité des bénéficiaires doivent être examinées.
Si le bénéficiaire ne remplit pas les conditions requises, il peut notamment être nécessaire d'organiser une cession dans les conditions légales.
Il est donc important d'intégrer le BRS dans une réflexion patrimoniale familiale.
La location du logement
Le BRS est destiné à l'occupation en résidence principale par son propriétaire.
Il ne constitue pas un dispositif d'investissement locatif libre.
Les possibilités de mise en location sont limitées et dépendent du cadre légal ainsi que des stipulations contractuelles du bail.
Un acquéreur souhaitant conserver à terme son appartement pour le louer devra donc examiner très attentivement cette contrainte avant de s'engager.
9. Quels sont les inconvénients et les risques du BRS ?
Le Bail Réel Solidaire présente des avantages importants, mais il comporte également des contraintes qu'il convient de connaître.
|
Avantages |
Inconvénients et contraintes |
|---|---|
|
Prix d'acquisition inférieur au marché |
Absence de pleine propriété du terrain |
|
TVA réduite à 5,5 % |
Redevance foncière mensuelle |
|
PTZ potentiellement mobilisable |
Plafonds de ressources à respecter |
|
Frais d'acquisition réduits dans le neuf |
Obligation de résidence principale |
|
Accès à des secteurs plus recherchés |
Prix de revente réglementé |
|
Garanties et confort du neuf |
Acquéreur futur soumis à agrément |
|
Constitution progressive d'un patrimoine |
Plus-value potentielle limitée |
|
Durée du bail longue et rechargeable |
Financement et revente parfois plus complexes |
Il faut également être attentif à la possibilité d'indexation de la redevance, aux obligations contractuelles envers l'OFS et aux conditions de sortie du dispositif.
Le BRS ne doit donc pas être évalué uniquement à travers la décote affichée sur le prix de vente.
10. BRS ou achat immobilier neuf classique : quelle solution choisir ?
Le choix dépend essentiellement de la situation financière de l'acquéreur, de son projet résidentiel et de ses objectifs patrimoniaux.
Le BRS peut être particulièrement adapté à un ménage souhaitant acheter sa résidence principale pour plusieurs années, disposant de ressources compatibles avec le dispositif et privilégiant la qualité du logement ou sa localisation plutôt qu'une perspective de plus-value importante.
À l'inverse, l'acquisition classique en pleine propriété peut être préférable pour un acquéreur souhaitant conserver une liberté maximale de revente, de mise en location, de transmission et de valorisation de son patrimoine.
L'achat en BRS doit ainsi être envisagé comme un arbitrage entre une économie financière immédiate et certaines restrictions patrimoniales à long terme.
11. Pourquoi se faire accompagner par J&G Immobilier pour acheter en BRS ?
L'acquisition d'un logement en Bail Réel Solidaire nécessite une analyse allant au-delà du simple prix de vente affiché.
Chez J&G Immobilier, nous vous accompagnons dans la recherche et l'étude de votre projet immobilier neuf afin d'identifier les solutions d'accession à la propriété adaptées à votre situation.
Notre accompagnement peut notamment porter sur l'étude de votre éligibilité aux dispositifs d'accession aidée, la recherche de programmes neufs, l'analyse du financement et des aides mobilisables, ainsi que la comparaison entre une acquisition en BRS et une acquisition traditionnelle.
Notre approche vise à intégrer les dimensions immobilières, financières et patrimoniales de votre projet.
Vous souhaitez devenir propriétaire dans le neuf à prix réduit ?
Découvrez les possibilités offertes par le Bail Réel Solidaire et bénéficiez d'un accompagnement personnalisé pour concrétiser votre acquisition.
J&G Immobilier – Conseil et accompagnement en immobilier neuf et stratégie patrimoniale.
Contactez-nous pour étudier votre projet et découvrir les programmes immobiliers susceptibles de correspondre à votre budget et à vos objectifs.
12. Les plafonds de ressources BRS actualisés pour 2026
|
Catégorie de ménage |
Zone A / A bis |
Zone B1 |
Zones B2 / C |
|---|---|---|---|
|
1 personne |
38 844 € |
38 844 € |
33 771 € |
|
2 personnes* |
58 057 € |
58 057 € |
45 100 € |
|
3 personnes* |
76 105 € |
69 786 € |
54 235 € |
|
4 personnes* |
90 863 € |
83 594 € |
65 476 € |
|
5 personnes* |
108 107 € |
98 956 € |
77 023 € |
|
6 personnes* |
121 650 € |
111 359 € |
86 805 € |
|
Par personne supplémentaire |
+13 557 € |
+12 408 € |
+9 683 € |
Source : ANIL, barèmes 2026, actualisés au 12 mars 2026. *Les catégories réglementaires prévoient des règles spécifiques pour les jeunes ménages, les personnes à charge et les situations de handicap.
13. Un avantage supplémentaire : la taxe foncière
Les propriétaires en BRS peuvent bénéficier, sur décision de leur collectivité, d'un abattement de taxe foncière pouvant aller de 30 % à 100 %.
Cet avantage n'est pas automatique et dépend des délibérations locales applicables