1. Qu'est-ce que le Prêt à Taux Zéro ?
Le PTZ est un prêt immobilier réglementé, soutenu par l'État, destiné à faciliter l'accession à la propriété des ménages disposant de revenus modestes ou intermédiaires.
Il permet de financer une partie du coût d'acquisition d'un logement sans intérêts bancaires.
Ses principaux avantages sont les suivants :
-
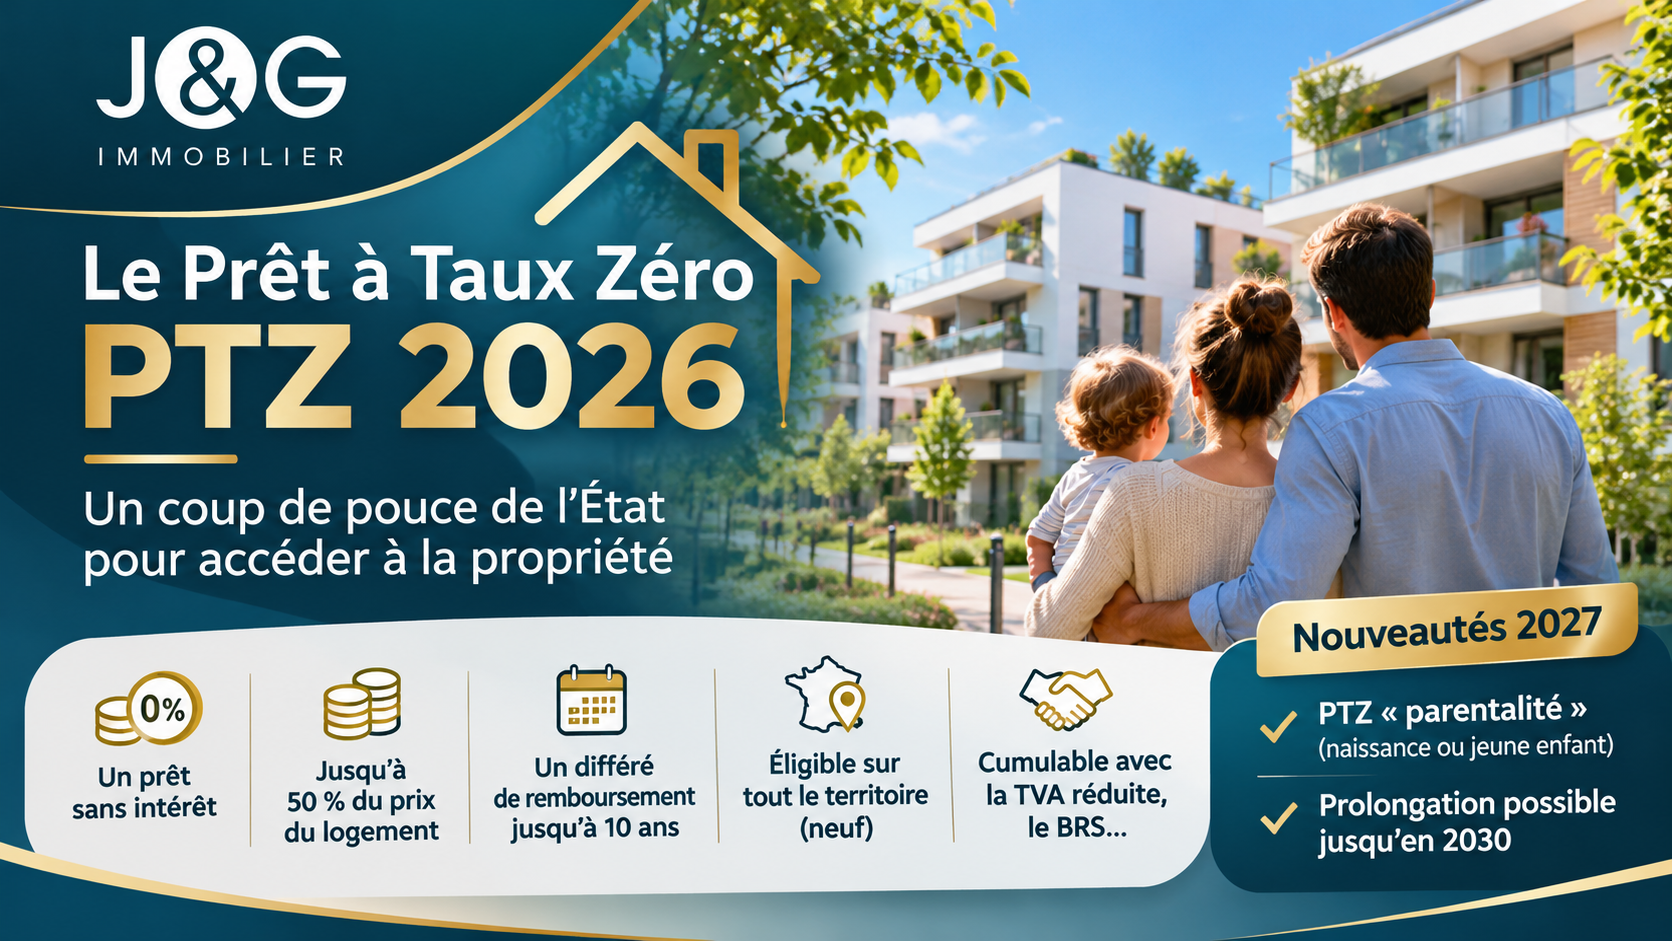
0 % d'intérêt sur le capital emprunté au titre du PTZ.
-
Aucun frais de dossier ni frais d'expertise sur ce prêt.
-
Jusqu'à 50 % du coût retenu de l'opération pour certains acquéreurs d'appartements neufs.
-
Une période de différé de remboursement pouvant atteindre 10 ans selon les revenus.
-
Un financement cumulable avec un crédit immobilier classique et certains prêts aidés.
Le PTZ ne finance toutefois pas la totalité de l'achat. Il doit obligatoirement être complété par un ou plusieurs autres prêts.
2. Qui peut bénéficier du PTZ en 2026 ?
Être primo-accédant
Le PTZ s'adresse principalement aux personnes n'ayant pas été propriétaires de leur résidence principale au cours des deux années précédant l'émission de l'offre de prêt.
Il n'est donc pas nécessaire de n'avoir jamais été propriétaire.
Par exemple, une personne ayant vendu sa résidence principale il y a plus de deux ans et vivant depuis en location peut redevenir éligible au PTZ.
Certaines exceptions permettent de bénéficier du dispositif sans respecter cette condition de primo-accession, notamment en cas d'invalidité ou de handicap répondant aux critères réglementaires, ou lorsque la résidence principale a été rendue définitivement inhabitable à la suite d'une catastrophe reconnue.
Acheter sa résidence principale
Le logement financé doit être destiné à devenir la résidence principale de l'acquéreur.
En principe, il doit être occupé au moins huit mois par an, sauf exceptions réglementaires.
L'installation doit généralement intervenir au plus tard un an après l'acquisition ou l'achèvement des travaux.
Respecter les plafonds de ressources
L'attribution du PTZ dépend des ressources des personnes destinées à occuper le logement, de leur nombre et de la zone géographique dans laquelle se situe le bien.
Pour une offre de prêt émise en 2026, les revenus fiscaux de référence de 2024, figurant sur les avis d'imposition de 2025, sont pris en compte.
Attention : le revenu retenu correspond au plus élevé entre les revenus fiscaux de référence concernés et le coût réglementaire de l'opération divisé par neuf.
3. Les plafonds de ressources du PTZ 2026
Le territoire français est réparti en plusieurs zones immobilières : A bis, A, B1, B2 et C.
Les plafonds de revenus sont plus élevés dans les secteurs où les prix de l'immobilier sont les plus importants.
Plafonds de ressources annuelles — PTZ 2026
|
Occupants |
Zones A / A bis |
Zone B1 |
Zone B2 |
Zone C |
|---|---|---|---|---|
|
1 |
49 000 € |
34 500 € |
31 500 € |
28 500 € |
|
2 |
73 500 € |
51 750 € |
47 250 € |
42 750 € |
|
3 |
88 200 € |
62 100 € |
56 700 € |
51 300 € |
|
4 |
102 900 € |
72 450 € |
66 150 € |
59 850 € |
|
5 |
117 600 € |
82 800 € |
75 600 € |
68 400 € |
|
6 |
132 300 € |
93 150 € |
85 050 € |
76 950 € |
Pour sept personnes ou davantage, les plafonds continuent d'augmenter.
Exemple : un couple avec un enfant souhaitant acheter un appartement neuf en zone A peut être éligible au PTZ si les ressources retenues ne dépassent pas 88 200 €.
Le respect de ce plafond ne suffit pas à lui seul : le montant du prêt dépend ensuite de la tranche de revenus du ménage et du coût de l'opération.
4. Quels logements sont éligibles au PTZ en 2026 ?
Les appartements neufs
Depuis avril 2025, les appartements neufs peuvent bénéficier du PTZ dans toutes les zones géographiques françaises, sous réserve de respecter les conditions d'éligibilité.
Cette mesure concerne notamment les acquisitions en VEFA (vente en l'état futur d'achèvement).
Les maisons individuelles neuves
La construction ou l'acquisition d'une maison individuelle neuve est également éligible sur l'ensemble du territoire depuis avril 2025.
La part finançable par le PTZ est néanmoins inférieure à celle applicable aux appartements neufs.
Les logements anciens avec travaux
Le PTZ peut financer certains logements anciens situés en zones B2 et C, sous réserve de réaliser des travaux représentant au moins 25 % du coût total de l'opération et de satisfaire aux exigences de performance énergétique applicables.
Le PTZ peut également intervenir dans certaines opérations d'accession sociale, notamment dans le cadre du bail réel solidaire (BRS), sous conditions spécifiques.
5. Quel montant peut-on emprunter avec le PTZ en 2026 ?
Le montant du PTZ dépend de trois éléments : le coût du logement retenu dans la limite d'un plafond réglementaire, la tranche de ressources de l'acquéreur et la nature du bien immobilier.
Pour l'achat d'un appartement neuf
|
Tranche de revenus |
Part finançable |
|---|---|
|
Tranche 1 |
50 % |
|
Tranche 2 |
40 % |
|
Tranche 3 |
40 % |
|
Tranche 4 |
20 % |
Pour l'achat ou la construction d'une maison individuelle neuve
|
Tranche de revenus |
Part finançable |
|---|---|
|
Tranche 1 |
30 % |
|
Tranche 2 |
20 % |
|
Tranche 3 |
20 % |
|
Tranche 4 |
10 % |
Cette différence rend le PTZ particulièrement intéressant pour les acquéreurs d'appartements neufs en résidence collective.
Les plafonds de coût d'opération retenus
Le PTZ n'est pas systématiquement calculé sur le prix total du bien. L'administration applique un plafond dépendant de la composition du foyer et de la zone géographique.
|
Occupants |
A / A bis |
B1 |
B2 |
C |
|---|---|---|---|---|
|
1 |
150 000 € |
135 000 € |
110 000 € |
100 000 € |
|
2 |
225 000 € |
202 500 € |
165 000 € |
150 000 € |
|
3 |
270 000 € |
243 000 € |
198 000 € |
180 000 € |
|
4 |
315 000 € |
283 500 € |
231 000 € |
210 000 € |
|
5 et plus |
360 000 € |
324 000 € |
264 000 € |
240 000 € |
Ainsi, un couple avec un enfant achetant un appartement neuf à 350 000 € en zone A verra son PTZ calculé sur un coût plafonné à 270 000 €.
S'il appartient à la tranche 1, son PTZ pourra atteindre :
135 000 €
270 000 € × 50 % — sous réserve des autres règles de financement
Le montant définitif reste soumis à la vérification de l'ensemble des critères réglementaires et à l'accord de l'établissement prêteur.
Service Public+1
6. Comment fonctionne le remboursement du PTZ ?
L'un des avantages majeurs du PTZ réside dans la possibilité de bénéficier d'un différé de remboursement.
Selon la tranche de ressources du ménage, le remboursement du capital peut être reporté pendant plusieurs années.
|
Tranche |
Différé |
Remboursement du PTZ |
Durée totale |
|---|---|---|---|
|
1 |
10 ans |
15 ans |
25 ans |
|
2 |
8 ans |
12 ans |
20 ans |
|
3 |
2 ans |
13 ans |
15 ans |
|
4 |
Aucun |
10 ans |
10 ans |
Ces durées correspondent au barème réglementaire, sous réserve des règles d'articulation avec les autres prêts et des aménagements autorisés.
Ce mécanisme permet de réduire les remboursements du PTZ pendant les premières années pour les ménages bénéficiant d'un différé.
Dans certains financements, un lissage des échéances peut être étudié afin de limiter les variations de mensualités entre le crédit principal et le PTZ.
7. Simulation PTZ 2026 : exemple d'achat d'un appartement neuf
Prenons l'exemple d'un couple avec un enfant souhaitant acquérir sa résidence principale dans un programme immobilier neuf situé en zone A.
SIMULATION INDICATIVE — APPARTEMENT NEUF EN VEFA
Prix d'acquisition
300 000 €
Revenus fiscaux N-2
40 000 €
Composition du foyer
3 personnes
Zone géographique
Zone A
Répartition du financement hors frais annexes et apport
PTZ : 120 000 €
Prêt classique : 180 000 €
Calcul : revenu retenu de 40 000 € (supérieur à 300 000 € / 9), divisé par 1,8 = 22 222 €. Tranche 1 en zone A. Coût plafonné à 270 000 €, soit un PTZ théorique de 135 000 €, ramené ici à 120 000 € pour respecter la limite liée au financement complémentaire retenu dans cet exemple.
Hypothèses simplifiées, sans apport ni frais annexes. Le financement réel doit intégrer les frais d'acquisition, l'assurance, les garanties et les conditions bancaires.
Dans cet exemple, une partie importante de l'acquisition peut être financée sans intérêts. L'économie réalisée dépendra du taux du prêt bancaire complémentaire, de sa durée et des modalités de remboursement.
8. Peut-on cumuler le PTZ avec d'autres avantages de l'immobilier neuf ?
Oui. Le PTZ peut être associé à plusieurs dispositifs facilitant l'acquisition d'une résidence principale.
PTZ et TVA réduite à 5,5 %
Dans certains quartiers et périmètres éligibles, l'achat d'un logement neuf destiné à la résidence principale peut bénéficier d'un taux de TVA réduit à 5,5 % au lieu de 20 %.
Ce dispositif est soumis à des conditions spécifiques de localisation, de ressources, de prix de vente et d'occupation.
Le cumul avec le PTZ peut permettre de diminuer à la fois le coût d'acquisition et le coût du financement.
PTZ et bail réel solidaire (BRS)
Le BRS permet d'acheter un logement à un prix réduit grâce à la dissociation entre la propriété du bâti et celle du terrain.
Sous réserve des conditions applicables, une acquisition en BRS peut également être financée par un PTZ.
Le cumul peut représenter une solution particulièrement intéressante dans les secteurs où les prix immobiliers sont élevés.
PTZ et frais d'acquisition réduits
L'achat d'un logement neuf bénéficie généralement de frais d'acquisition inférieurs à ceux de l'immobilier ancien, souvent de l'ordre de 2 à 3 % du prix de vente, contre environ 7 à 8 % dans l'ancien.
Cet avantage, indépendant du PTZ, réduit le budget global nécessaire à l'acquisition.
PTZ et prêt Action Logement
Certains salariés du secteur privé peuvent bénéficier d'un prêt accession Action Logement, sous conditions.
Ce prêt complémentaire peut être intégré au plan de financement avec le PTZ et un prêt immobilier classique, sous réserve du respect des règles de cumul.
9. Quelles sont les contraintes du PTZ ?
Malgré ses avantages, le PTZ comporte certaines obligations qu'il convient d'anticiper avant l'achat.
L'obligation d'occupation : le logement doit être utilisé comme résidence principale, avec certaines exceptions prévues par la réglementation.
Les restrictions de mise en location : pendant les six premières années suivant le versement du prêt, la location est en principe encadrée et n'est possible que dans certaines situations réglementaires. Au-delà, les règles sont assouplies.
La revente du logement : la vente entraîne en principe le remboursement du capital restant dû au titre du PTZ. Un transfert du prêt vers une nouvelle résidence principale peut parfois être envisagé avec l'accord de la banque.
Les conditions bancaires : l'éligibilité réglementaire au PTZ ne garantit pas l'acceptation du financement. La banque examine notamment la solvabilité, le taux d'endettement et la stabilité des revenus.
Les plafonds de financement : le PTZ ne couvre pas nécessairement la quotité maximale du prix réel du logement, notamment lorsque le coût d'acquisition dépasse les plafonds réglementaires.
10. PTZ 2027 : quelles évolutions sont envisagées ?
Le PTZ pourrait connaître de nouvelles évolutions en 2027. Plusieurs propositions sont actuellement examinées dans le cadre des débats parlementaires.
À la date du 13 novembre 2026, il convient de distinguer les règles déjà applicables des modifications encore soumises au processus législatif.
La création d'un PTZ « parentalité »
Le projet de loi de finances pour 2027 prévoit la création d'un dispositif spécifique destiné aux familles accueillant un jeune enfant.
Dans sa version initiale, le Gouvernement proposait d'ouvrir cette aide, sous conditions, aux ménages attendant un enfant ou ayant un enfant de moins de trois ans, même lorsqu'ils ont déjà bénéficié d'un PTZ.
Un amendement adopté en commission a envisagé de porter la limite d'âge de l'enfant à moins de cinq ans.
Cette mesure pourrait faciliter l'achat d'un logement plus grand à l'occasion de l'agrandissement de la famille, sans imposer systématiquement les conditions habituelles de primo-accession. Son périmètre définitif reste à confirmer.
Une prolongation possible du PTZ jusqu'en 2030
Le dispositif est actuellement prévu pour les offres de prêt émises jusqu'au 31 décembre 2027.
Des amendements parlementaires ont proposé de prolonger son application jusqu'au 31 décembre 2030, afin d'offrir davantage de visibilité aux acquéreurs, aux établissements bancaires et aux professionnels de l'immobilier.
Cette prolongation ne doit toutefois pas être considérée comme définitivement acquise tant que la loi correspondante n'a pas été promulguée.
Un élargissement envisagé pour les acquisitions en BRS
Des propositions visent également à faciliter l'accès au PTZ pour les acquéreurs successifs de logements en bail réel solidaire.
L'objectif serait de favoriser la revente et la mobilité résidentielle au sein du parc de logements abordables, tout en maintenant les conditions de ressources applicables.
Cette évolution pourrait renforcer l'attractivité du BRS dans les zones immobilières tendues.
Faut-il attendre 2027 pour acheter ?
Pour les ménages déjà éligibles au PTZ 2026, il n'est pas nécessairement pertinent de différer un projet immobilier dans l'attente d'une éventuelle réforme.
Le choix doit notamment tenir compte du prix du logement, des conditions de crédit, de la disponibilité des programmes neufs et de la situation personnelle des acquéreurs.
En revanche, les ménages aujourd'hui exclus du dispositif, notamment certains propriétaires souhaitant changer de résidence principale à l'arrivée d'un enfant, peuvent avoir intérêt à suivre attentivement les évolutions législatives.
11. Pourquoi se faire accompagner par J&G Immobilier ?
L'acquisition d'une résidence principale constitue une étape importante dans la construction de son patrimoine.
Au-delà du choix du logement, une étude approfondie du financement permet d'identifier les aides mobilisables et d'anticiper les conséquences financières de l'opération.
J&G Immobilier vous accompagne dans la recherche d'un programme immobilier neuf adapté à vos besoins et à votre budget.
Notre approche repose sur une analyse globale de votre projet : localisation, qualité du programme, prestations, prix d'acquisition, perspectives patrimoniales et dispositifs d'aide à l'accession.
Nous vous aidons notamment à identifier les programmes susceptibles d'être éligibles au PTZ, à la TVA réduite ou au bail réel solidaire, et à examiner les possibilités de cumul.
Vous souhaitez devenir propriétaire d'un appartement neuf ?
Contactez J&G Immobilier pour étudier votre projet d'acquisition et découvrir les programmes immobiliers neufs correspondant à vos critères.
12. Questions fréquentes sur le PTZ 2026
Peut-on obtenir un PTZ sans apport personnel ?
Oui, aucun apport personnel minimal n'est imposé par le dispositif lui-même. En revanche, la banque peut demander un apport selon votre profil et les caractéristiques du financement.
Le PTZ est-il réservé aux personnes de moins de 35 ans ?
Non. Le PTZ n'impose aucune limite d'âge générale. L'éligibilité dépend principalement des conditions de primo-accession, des ressources et de l'opération immobilière.
Peut-on bénéficier du PTZ pour acheter en VEFA ?
Oui. L'acquisition d'un appartement neuf sur plan est éligible, sous réserve du respect des conditions du dispositif.
Peut-on acheter un logement neuf partout en France avec le PTZ ?
Oui, depuis le 1er avril 2025, les appartements et maisons neuves peuvent être éligibles dans toutes les zones, avec des quotités et plafonds variables.
Le PTZ peut-il financer un investissement locatif ?
Non. Le PTZ est destiné au financement de la résidence principale, et non à un investissement locatif classique.
Le PTZ sera-t-il encore disponible en 2027 ?
Oui. Le dispositif est actuellement prévu jusqu'au 31 décembre 2027. Des propositions visent à le prolonger au-delà de cette échéance.
Références et informations officielles
Les informations réglementaires de cette page reposent notamment sur les publications de Service-Public.fr — Prêt à taux zéro et de l'ANIL — Conditions et barèmes du PTZ.
Informations mises à jour le 13 novembre 2026. Les évolutions législatives envisagées pour 2027 restent susceptibles de modification. Les simulations présentées sont indicatives et ne constituent pas une offre de financement.