1. Qu'est-ce que la TVA réduite à 5,5 % dans l'immobilier neuf ?
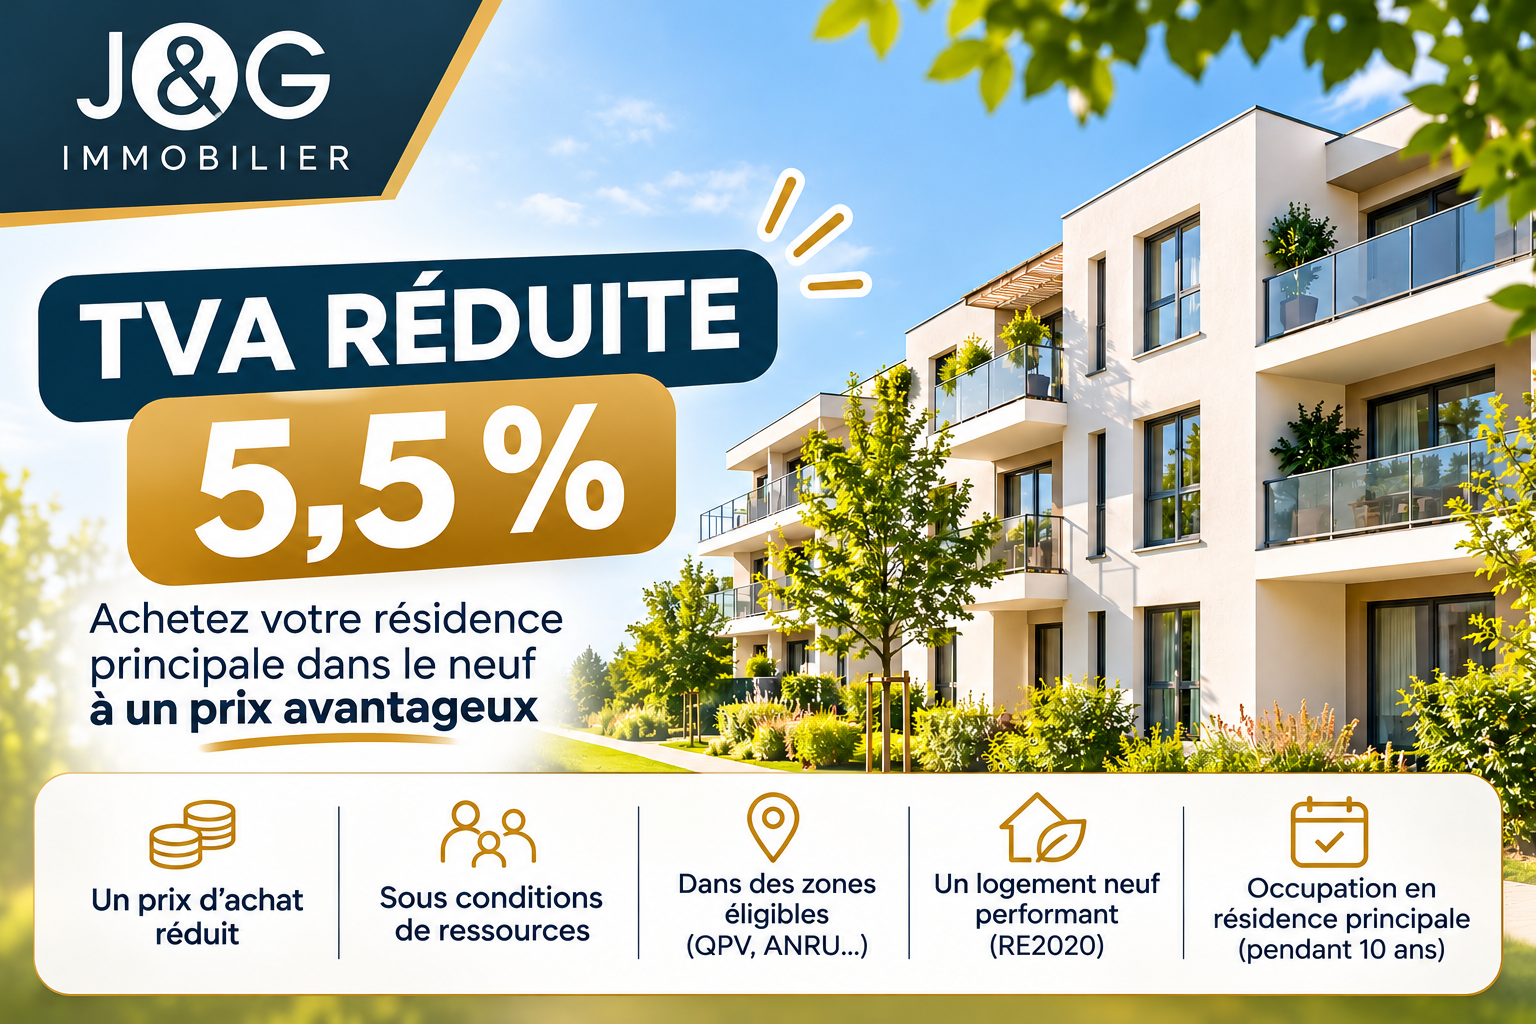
Lors de l'acquisition d'un logement neuf auprès d'un promoteur immobilier, le prix de vente comprend normalement une TVA de 20 %.
Toutefois, dans certaines zones géographiques et sous réserve du respect de conditions réglementaires, l'acquéreur peut bénéficier d'un taux réduit de TVA à 5,5 %.
Ce mécanisme s'applique notamment à l'achat d'un appartement neuf en vente en l'état futur d'achèvement (VEFA), autrement appelée achat sur plan.
L'avantage est directement intégré au prix de vente du logement. L'acquéreur n'a donc pas à avancer la TVA à 20 % pour demander ensuite un remboursement.
Exemple d'économie pour un logement à 300 000 € TTC avec TVA à 20 %
Prix avec TVA à 20 %
300 000 €
Prix avec TVA à 5,5 %
263 750 €
ÉCONOMIE POTENTIELLE
36 250 €
Soit environ 12,1 % du prix initial TTC
Cette économie peut permettre de réduire le montant du crédit immobilier, d'augmenter son apport personnel disponible ou d'accéder à un logement plus spacieux.
Attention : cet exemple suppose un prix hors taxes identique et un transfert intégral de l'avantage de TVA à l'acquéreur. Le prix réellement proposé dépend également de la politique commerciale du promoteur et des plafonds réglementaires applicables.
2. Quelles sont les conditions pour bénéficier de la TVA à 5,5 % ?
L'accès à la TVA réduite est soumis à plusieurs conditions cumulatives portant sur la localisation du logement, les ressources du ménage, le prix d'acquisition et l'utilisation du bien.
Condition n° 1 : acheter dans une zone géographique éligible
La TVA à 5,5 % ne s'applique pas à tous les programmes immobiliers neufs.
Le logement doit être situé dans un périmètre géographique bénéficiant du dispositif, notamment :
-
Les quartiers prioritaires de la politique de la ville (QPV) répondant aux conditions réglementaires.
-
Les zones ANRU, concernées par des conventions de rénovation urbaine.
-
Certains périmètres situés à proximité de ces quartiers, généralement dans une bande de 300 mètres, et jusqu'à 500 mètres pour certaines opérations répondant aux conditions particulières prévues par les textes.
Ces quartiers font souvent l'objet de projets de transformation urbaine comprenant la création de nouveaux logements, l'aménagement d'espaces publics, l'amélioration des équipements et le développement des infrastructures.
Il est important de préciser que l'éligibilité s'apprécie à l'échelle du programme immobilier et de son périmètre réglementaire, et non simplement à celle de la commune.
Deux programmes situés dans une même ville peuvent donc être soumis à des taux de TVA différents.
Le conseil J&G Immobilier : avant toute réservation, nous vérifions l'éligibilité du programme à la TVA réduite auprès du promoteur et les conditions réglementaires applicables à l'opération.
Condition n° 2 : respecter les plafonds de ressources
Le bénéfice de la TVA réduite est réservé aux ménages dont les ressources ne dépassent pas certains plafonds, déterminés en fonction de la composition du foyer et de la zone géographique.
Pour une acquisition en 2026, les revenus pris en compte correspondent en principe aux revenus fiscaux de référence de l'année 2024, figurant sur les avis d'imposition établis en 2025.
Plafonds de ressources 2026 — accession sociale en zones ANRU / QPV
|
Composition du ménage |
Zones A / A bis |
Zone B1 |
Zones B2 / C |
|---|---|---|---|
|
1 personne |
38 844 € |
38 844 € |
33 771 € |
|
2 personnes* |
58 057 € |
58 057 € |
45 100 € |
|
3 personnes** |
76 105 € |
69 786 € |
54 235 € |
|
4 personnes |
90 863 € |
83 594 € |
65 476 € |
|
5 personnes |
108 107 € |
98 956 € |
77 023 € |
|
6 personnes |
121 650 € |
111 359 € |
86 805 € |
* Hors jeunes ménages et situations particulières de handicap. ** Comprend notamment les jeunes ménages sans personne à charge et les personnes seules avec une personne à charge. Les catégories réglementaires exactes doivent être vérifiées. Source : ANIL, plafonds 2026.
ANIL+1
Ces plafonds permettent à de nombreux ménages de bénéficier du dispositif, y compris certains foyers disposant de revenus intermédiaires.
Une augmentation des revenus après l'acquisition n'entraîne pas, à elle seule, la perte de l'avantage fiscal dès lors que les conditions ont été régulièrement remplies lors de l'opération.
Condition n° 3 : respecter les plafonds de prix de vente
Le prix de vente du logement doit également respecter des plafonds réglementaires fixés selon la zone géographique.
Prix maximum hors taxes par m² — applicables depuis le 8 mars 2026
|
Zone |
Prix plafond HT / m² |
|---|---|
|
A bis |
5 837 € |
|
A |
4 423 € |
|
B1 |
3 542 € |
|
B2 |
3 269 € |
|
C |
2 857 € |
Source : ANIL, arrêté du 24 février 2026.
ANIL
Ces plafonds sont calculés à partir d'une surface réglementaire qui tient compte de la surface habitable, d'une partie des surfaces annexes et, sous certaines limites, des surfaces de stationnement.
Ils ne correspondent donc pas nécessairement au prix par mètre carré habitable indiqué dans les annonces immobilières.
Condition n° 4 : occuper le logement à titre de résidence principale
Le logement doit être destiné à devenir la résidence principale de l'acquéreur.
Il ne peut donc pas être acheté dès l'origine pour constituer un investissement locatif ou une résidence secondaire.
L'acquéreur doit s'engager à respecter cette affectation dans les conditions prévues par la réglementation.
En cas de changement d'utilisation du logement pendant la période de suivi fiscal, un reversement de TVA peut être exigé, sauf exceptions légalement prévues.
Condition n° 5 : acheter un logement neuf dans une opération éligible
Le dispositif concerne notamment l'acquisition d'un logement neuf en VEFA auprès d'un promoteur immobilier.
Le logement bénéficie alors des garanties réglementaires de l'immobilier neuf, notamment la garantie de parfait achèvement, la garantie biennale et la garantie décennale, selon leurs champs d'application respectifs.
L'acquisition en VEFA permet également de bénéficier d'un paiement échelonné selon l'avancement des travaux.
3. Combien peut-on économiser grâce à la TVA réduite ?
L'avantage financier dépend du prix hors taxes du logement.
À prix HT identique, la réduction de TVA représente une diminution d'environ 12,08 % du prix initial TTC à 20 %.
Simulateur d'économie de TVA
Prix du logement avec TVA à 20 %
300 000 €
Prix avec TVA à 5,5 %
263 750 €
Économie potentielle
36 250 €
Calcul théorique à prix hors taxes constant, hors frais annexes et sous réserve des plafonds de prix et de l'éligibilité du logement.
4. Peut-on cumuler la TVA réduite à 5,5 % avec le Prêt à Taux Zéro (PTZ) ?
Oui, la TVA réduite à 5,5 % peut être cumulée avec le Prêt à Taux Zéro, à condition de respecter les règles propres à chacun des dispositifs.
Le PTZ est un prêt immobilier aidé par l'État permettant de financer une partie de l'acquisition de sa résidence principale sans payer d'intérêts sur la somme empruntée.
Il s'adresse principalement aux personnes qui accèdent pour la première fois à la propriété, ou qui n'ont pas été propriétaires de leur résidence principale au cours des deux années précédant l'offre de prêt, sous réserve des exceptions prévues par la réglementation.
Son montant dépend notamment des ressources du ménage, de sa composition, du coût de l'opération et des règles en vigueur.
Le cumul des deux dispositifs peut donc offrir un double avantage :
-
Une réduction du prix d'achat grâce à la TVA à 5,5 %.
-
Une diminution du coût du financement grâce au PTZ.
Exemple d'acquisition avec TVA réduite et PTZ
Prenons l'exemple d'un appartement neuf commercialisé à 300 000 € avec TVA à 20 %, soit 263 750 € à prix HT identique avec TVA réduite.
Supposons que l'acquéreur bénéficie également d'un PTZ de 60 000 €, à titre purement illustratif.
|
Plan de financement |
Montant |
|---|---|
|
Prix d'acquisition avec TVA réduite |
263 750 € |
|
Apport personnel |
30 000 € |
|
Prêt à Taux Zéro hypothétique |
60 000 € |
|
Prêt immobilier bancaire complémentaire |
173 750 € |
Cette combinaison permet de diminuer le montant du prêt bancaire classique, tout en bénéficiant d'un financement partiellement sans intérêts.
Le montant réel du PTZ devra être calculé selon la réglementation applicable et la situation de l'acquéreur.
5. Quels sont les autres avantages de l'achat d'un logement neuf avec TVA réduite ?
Au-delà de l'économie réalisée sur le prix d'acquisition, l'achat d'un logement neuf offre plusieurs avantages complémentaires.
Des frais d'acquisition réduits
Dans le neuf, les frais d'acquisition représentent généralement environ 2 à 3 % du prix de vente, contre environ 7 à 8 % dans l'ancien.
Une meilleure performance énergétique
Les logements neufs répondent aux exigences environnementales et énergétiques applicables à leur construction, notamment la RE2020 pour les opérations concernées, ce qui peut contribuer à limiter les consommations d'énergie.
Des garanties protectrices
L'acquéreur bénéficie des garanties légales de la construction et, dans le cadre de la VEFA, de mécanismes de protection encadrés par la loi.
Un logement moderne et fonctionnel
Les programmes récents proposent souvent des agencements optimisés, des espaces extérieurs, des équipements modernes et des prestations adaptées aux besoins actuels.
Une exonération temporaire possible de taxe foncière
Les constructions neuves peuvent, sous conditions et selon les décisions des collectivités, bénéficier d'une exonération temporaire de taxe foncière, généralement pendant deux ans. Cette exonération n'est pas spécifique à la TVA réduite.
6. Quelles sont les contraintes de la TVA réduite à 5,5 % ?
Si ce dispositif offre un avantage financier important, il comporte certaines obligations qu'il est indispensable de connaître avant de s'engager.
Une obligation d'affectation à la résidence principale
L'acquéreur doit utiliser le logement comme résidence principale, conformément à son engagement initial.
Il ne peut pas décider librement, dès l'acquisition, de mettre le bien en location ou de l'utiliser comme résidence secondaire.
Un changement d'affectation pendant la période réglementaire peut entraîner une remise en cause de l'avantage fiscal.
Une période de suivi fiscal de 10 ans
Pour les acquisitions concernées par le régime applicable depuis 2014, les conditions d'octroi de la TVA réduite doivent être respectées pendant une période de 10 ans à compter de la livraison du logement.
En cas de revente anticipée ou de changement d'utilisation, un complément de TVA peut être exigé.
Toutefois, ce complément bénéficie d'un abattement de 10 % par année de détention, selon les règles applicables.
Exemple de reversement de TVA en cas de revente
Reprenons un logement pour lequel l'économie initiale de TVA était de 36 250 €.
|
Année de détention révolue |
TVA potentiellement à reverser |
|---|---|
|
1 an |
32 625 € |
|
3 ans |
25 375 € |
|
5 ans |
18 125 € |
|
7 ans |
10 875 € |
|
10 ans |
0 € |
Simulation indicative hors exceptions légales, calculée sur le différentiel initial de TVA.
Il est donc possible de revendre son logement avant 10 ans, mais cette décision peut avoir des conséquences fiscales qu'il convient d'anticiper.
Des exceptions au reversement de TVA
Certaines situations personnelles ou professionnelles permettent de revendre le logement ou d'en modifier l'affectation sans avoir à reverser le complément de TVA.
Il s'agit notamment, sous réserve des conditions prévues par les textes, des événements suivants :
-
Décès de l'acquéreur ou de certains membres de son foyer.
-
Mobilité professionnelle impliquant un trajet de plus de 70 km entre le nouveau lieu de travail et le logement.
-
Chômage de plus d'un an.
-
Invalidité dans les conditions réglementaires.
-
Divorce ou dissolution d'un PACS.
-
Mariage ou conclusion d'un PACS.
-
Naissance d'un enfant.
Ces exceptions ne sont pas automatiques dans toutes les situations. Leur application doit être vérifiée au regard des circonstances et de la réglementation.
Une revente à préparer avec attention
L'achat d'un logement neuf à TVA réduite ne signifie pas que le propriétaire est définitivement privé de liberté de revente.
En accession directe classique, le dispositif fiscal ne prévoit pas, à lui seul, un plafonnement général du prix de revente.
Cependant, il convient de vérifier l'existence éventuelle de clauses contractuelles particulières, de dispositifs d'aide locale ou d'engagements complémentaires pouvant encadrer cette revente.
De même, la valeur de marché future dépendra notamment de l'emplacement, de l'évolution du quartier, de la qualité du programme et de la demande immobilière locale.
7. TVA réduite à 5,5 %, BRS et PSLA : quelles différences ?
Plusieurs dispositifs d'accession à la propriété peuvent bénéficier d'une TVA réduite, mais leurs mécanismes sont différents.
|
Critères |
TVA 5,5 % en accession directe |
BRS |
PSLA |
|---|---|---|---|
|
Achat en pleine propriété |
Oui |
Non, droits sur le bâti dans le cadre du bail |
Oui, après levée d'option |
|
TVA réduite possible |
Oui |
Oui |
Oui |
|
Conditions de ressources |
Oui |
Oui |
Oui |
|
Localisation en QPV / ANRU obligatoire |
Selon le régime géographique |
Non |
Non |
|
Redevance foncière |
Non |
Oui |
Non |
|
Phase locative préalable |
Non |
Non |
Oui |
|
Encadrement de la revente |
Selon les engagements applicables |
Oui |
Selon les conditions de l'opération |
Le Bail Réel Solidaire (BRS) repose sur une dissociation du foncier et du bâti. L'acquéreur bénéficie d'un prix d'achat réduit, mais doit respecter des conditions spécifiques et verser une redevance à un organisme de foncier solidaire.
Le Prêt Social Location-Accession (PSLA) permet, quant à lui, d'accéder progressivement à la propriété en passant d'abord par une phase locative avant de lever une option d'achat.
L'accession directe avec TVA à 5,5 % permet, en revanche, d'acquérir directement un logement neuf en pleine propriété, sans redevance foncière spécifique au dispositif.
8. Comment acheter un appartement neuf avec TVA réduite à 5,5 % ?
L'acquisition s'effectue selon les étapes habituelles d'un achat immobilier neuf en VEFA, avec une vérification supplémentaire des conditions d'éligibilité.
-
Définir votre projet immobilier
Déterminer votre budget, la localisation recherchée, la surface souhaitée et les caractéristiques essentielles de votre futur logement.
-
Vérifier votre éligibilité
Examiner la composition de votre foyer, vos revenus fiscaux de référence et les conditions d'application du dispositif.
-
Sélectionner un programme immobilier éligible
Identifier les logements neufs commercialisés avec TVA à 5,5 % et comparer les programmes, les prix, les prestations et leur environnement.
-
Optimiser votre financement
Étudier votre capacité d'emprunt, l'éligibilité éventuelle au PTZ et les autres aides mobilisables.
-
Réserver votre logement
Signer le contrat de réservation après vérification du prix, des plans, de la date prévisionnelle de livraison et des engagements contractuels.
-
Finaliser votre acquisition chez le notaire
Signer l'acte authentique de vente, puis suivre les appels de fonds et la construction jusqu'à la livraison.
9. Pourquoi se faire accompagner par J&G Immobilier ?
L'achat d'une résidence principale constitue une étape importante dans la constitution et la sécurisation de votre patrimoine.
Chez J&G Immobilier, notre approche ne se limite pas à la recherche d'un appartement neuf.
Nous vous accompagnons dans une réflexion globale prenant en compte votre situation financière, vos objectifs immobiliers et les perspectives patrimoniales de votre acquisition.
Notre accompagnement comprend notamment la recherche de programmes neufs éligibles, la comparaison des biens, l'analyse de leur emplacement, l'étude des conditions de financement et l'anticipation des contraintes fiscales et patrimoniales.
Notre objectif : vous aider à devenir propriétaire dans les meilleures conditions, en profitant des dispositifs d'accession adaptés à votre situation.
10. Questions fréquentes sur la TVA réduite à 5,5 %
Peut-on bénéficier de la TVA à 5,5 % sans être primo-accédant ?
Oui. Contrairement au PTZ, le dispositif de TVA réduite en accession directe n'impose pas, de manière générale, d'être primo-accédant. Il faut néanmoins respecter les conditions de ressources, de localisation, de prix et d'occupation.
Peut-on acheter avec TVA réduite si l'on est déjà propriétaire d'un autre logement ?
Oui, sous réserve de respecter les conditions réglementaires et de destiner le nouveau logement à sa résidence principale. La propriété d'un autre bien n'exclut pas automatiquement le dispositif.
Peut-on mettre son appartement en location après l'achat ?
Une mise en location pendant la période de suivi fiscal peut remettre en cause le bénéfice de la TVA réduite. Il est nécessaire d'examiner les exceptions éventuelles et les engagements pris lors de l'acquisition.
Peut-on revendre son appartement avant 10 ans ?
Oui. La revente reste juridiquement possible, mais elle peut entraîner un reversement partiel de TVA, sauf cas d'exonération prévu par la réglementation.
La TVA réduite est-elle cumulable avec les frais de notaire réduits ?
Oui. L'achat d'un logement neuf éligible permet de bénéficier à la fois de la TVA à 5,5 % et des frais d'acquisition habituellement réduits dans le neuf.
Tous les programmes neufs d'une commune située en zone ANRU sont-ils éligibles ?
Non. L'éligibilité dépend du périmètre précis de l'opération, de son fondement réglementaire et du respect des autres conditions applicables.
Peut-on bénéficier de la TVA à 5,5 % en achetant une maison neuve ?
Oui, certaines opérations de construction ou d'acquisition de maisons neuves peuvent être éligibles. Les conditions doivent être examinées en fonction du montage de l'opération.
11. Votre projet immobilier neuf avec TVA réduite à 5,5 %
Vous souhaitez acheter un appartement neuf ou une maison neuve pour y établir votre résidence principale ?
La TVA réduite à 5,5 % peut représenter une opportunité pour concrétiser votre projet immobilier avec un budget optimisé.
J&G Immobilier vous accompagne dans la recherche de votre futur logement neuf et l'identification des dispositifs d'accession auxquels vous pouvez prétendre.
Contactez-nous pour étudier votre projet et découvrir les programmes immobiliers neufs susceptibles de bénéficier de la TVA réduite à 5,5 %.
Informations réglementaires
Les informations présentées sur cette page sont fondées sur la réglementation applicable en novembre 2026, notamment les articles 278 sexies et 284 du Code général des impôts.
Les plafonds de ressources et de prix sont susceptibles d'être révisés. Les conditions doivent être vérifiées à la date de l'opération, en tenant compte de la situation de l'acquéreur et des caractéristiques du programme.
Source principale : ANIL — Accession sociale, plafonds et TVA réduite 2026.